El norte provincial lidera los índices de morosidad por créditos de subsistencia
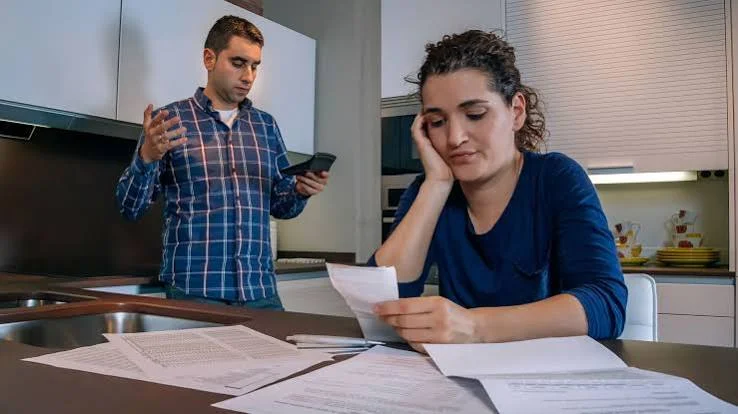
Un riguroso estudio elaborado por investigadores de la Universidad Nacional de Salta (UNSa) reveló que el crecimiento de la morosidad en la provincia avanza a una velocidad que duplica el promedio nacional, impulsado por la pérdida de poder adquisitivo, la informalidad laboral y el endeudamiento familiar destinado a cubrir gastos cotidianos.
El deterioro socioeconómico que atraviesa la provincia de Salta sumó una alarmante radiografía técnica basada en datos oficiales del Banco Central de la República Argentina y procesada por la Universidad Nacional de Salta (UNSa). Según las conclusiones del informe, la tasa de morosidad en la provincia avanza a más del doble del ritmo registrado en el resto del país, situando a más de tres de cada diez deudores locales (31,8% en la región) en una situación de incumplimiento o atraso severo en sus pagos.
El informe del área de economía de la UNSa muestra que la morosidad de los hogares salteños se quintuplicó en el último año y medio. A diferencia de lo que ocurre en las provincias de mayor ingreso medio —donde el atraso responde mayoritariamente al encarecimiento de deudas previas—, en Salta el 34% del incremento se explica por la incorporación de nuevos morosos: trabajadores y familias que hasta hace pocos meses mantenían sus pagos al día y que debieron volcarse al financiamiento con tarjeta o créditos personales para suplir la brecha salarial.
El análisis territorial expone brechas geográficas dramáticas dentro de la propia geografía salteña. Los departamentos norteños de Rivadavia y General José de San Martín registran los índices más críticos de la provincia, con un 36,8% y un 36,7% de deudores en mora, respectivamente. En estas zonas, marcadas por los mayores indicadores de desempleo y trabajo informal de la región, los montos adeudados son sustancialmente más bajos que en la capital provincial, lo que confirma la hipótesis del equipo de investigación: no se trata de un endeudamiento patrimonial ni de consumo suntuario, sino de un "crédito de subsistencia" utilizado de forma recurrente para llegar a fin de mes, adquirir alimentos básicos y pagar tarifas de servicios públicos.
Lo más visto

Habilitan a empresas privadas a alterar el clima sin controles ambientales
Comienza en Salta la ExpoFuturo con opciones de formación para miles de jóvenes
Reportan un caso de chikungunya en Orán y más de seis mil de bronquiolitis
La Municipalidad de Salta transmitirá en directo la celebración litúrgica del Papa
Descubren una bóveda blindada en la propiedad del destituido presidente Santiago Peña